
Table of Contents
東京 — 社団法人不動産証券化協会(ARES)および三井住友トラスト基礎研究所が共同で発表した「第9回 私募不動産ファンドに関する調査」によると、日本の私募不動産ファンドの市場規模(運用資産残高:AUM)は2026年6月末時点で過去最高の52.2兆円に達しました。これは、2025年12月末時点と比較して10.8%(金額にして約5.1兆円)の増加となります。
この数値は、前回の半期調査における4.9%の増加から大幅な加速を示しています。しかし、過去最高を記録した全体数字の背景には、投資家戦略の顕著な変化が存在します。日本銀行(日銀)が長年にわたる異次元緩和策からの脱却を進める中、資金調達コストの上昇や期待利回りの変化により、機関投資家は日本全国における取得戦略、アンダーライティング(投資査定)モデル、およびアセット配分の再構築を余儀なくされています。
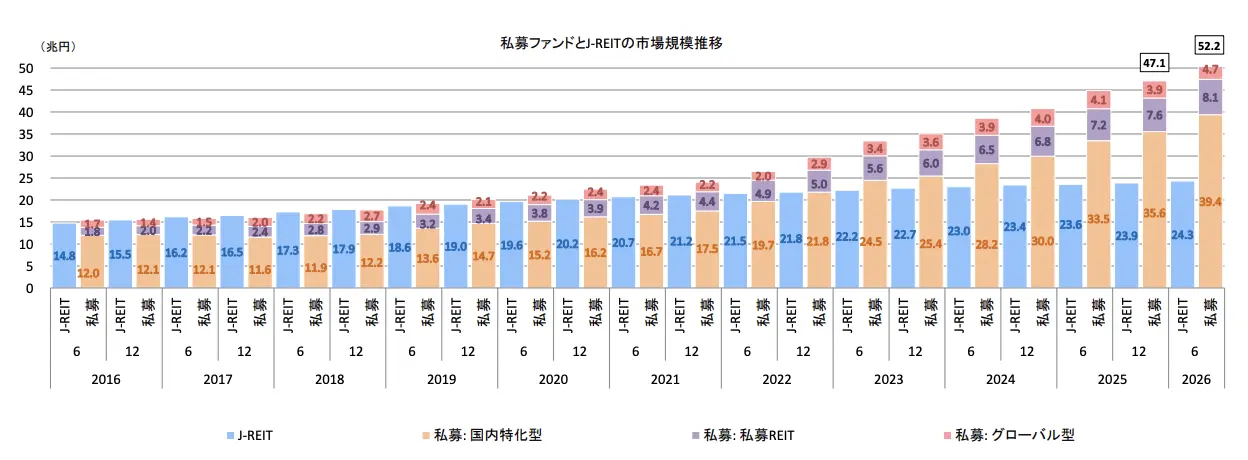
市場拡大が加速
本調査は、国内の不動産市場で運用を行う運用会社152社を対象に実施され、105社から有効回答を得ました。対象には、ヘルスケア・プライベートREIT、国内私募ファンド、および日本の不動産資産に投資するグローバル・ファンドが含まれています。
資産取得の動きは過去10年以上の最高水準に達しました。回答した運用会社の76%が2026年上半期に物件取得を実施したと回答し、これは2015年以降の調査で最も高い実施率となりました。
ポートフォリオの規模を拡大している運用会社は、縮小している会社を大幅に上回りました。その一方で、ポートフォリオのリバランス(組み換え)も活発化しており、特にプライベートREITを中心に43%の企業が売却を実施しました。これは、上昇する借入利息の負担を相殺するため、より利回りの高い投資機会へと資金を再配分する動きを反映しています。
日本の私募不動産ファンド市場(AUM)の推移
---------------------------------------------------
2025年12月:47.1兆円
2026年 6月:52.2兆円(+10.8% / +5.1兆円)
物件取得の動向:76%の運用会社が取得(2015年以降で最高)
金利上昇局面における投資基準のシフト
本調査では、マクロ経済リスクに対する機関投資家の評価基準における劇的な転換点が浮き彫りとなっています。日銀による利上げを受け、運用会社の72%が将来の政策金利の動きに基づいて「投資方針をすでに変更した」(34%)、あるいは「投資基準の見直しを検討中である」(38%)と回答しました。一方で、「投資方針を変更する予定はない」と回答した企業の割合は前回の44%から28%へと急落しました。
金利上昇がファンドの投資方針に与える影響
---------------------------------------------------
・すでに投資方針を変更した:              34%(前回:23%)
・金利動向を踏まえて方針を検討中:        38%
・方針の変更予定はない:                  28%(前回:44%)
金融政策の正常化が進むにつれ、運用会社はストレステストの基準を引き上げています。投資基準の変更を判断する際の指標として、長期金利(10年物国債利回り)のハードルが引き上げられ、最も多く挙げられた水準は2025年後半の2.5%から3.0%以上に上昇しました。
金利上昇への具体的な対応策として、運用会社は以下の5つの運用変更を挙げています:
- 投資規模の絞り込み: 総投資金額の抑制。
- 目標価格の下方修正: 利回りを確保するための許容取得価格の見直し。
- 運用期間の短縮: 資金回収を早めるためのファンド運用の短サイクル化。
- 地方エリアへの分散: 東京中心部から、より高利回りが期待できる地方の中核都市への展開。
- レバレッジの調整: 期待利回り(エクイティ・リターン)のギャップを埋めるためのLTV(借入比率)の戦略的調整。
投資家属性や地域によるマインドの二極化
市場全体の成長は力強いものの、エクイティ投資家の投資意欲には陰りが見られます。投資家の投資意欲が「減退した」または「低下した」と回答した運用会社は30%に達し、半年前の調査から13ポイント大幅に増加しました。これは、不動産価格の高止まりとデット調達コストの上昇に対する懸念の高まりが影響しています。
投資家の出身国や属性ごとに見ると、明確な乖離が存在します:
- 地方銀行の慎重姿勢: 国内の地方銀行は融資・投資基準を厳格化しており、回答した運用会社の30%がこの層からの資金流入減を報告しています。
- 国内事業法人の堅調な投資意欲: 対照的に、国内の事業法人は買い手としての意欲を維持しており、多くの運用会社が事業法人からの出資額が拡大傾向にあると回答しています。
- 海外投資家の厳選投資: 海外の機関投資家(LP)全体としては買い越し姿勢を維持しているものの、一部地域からの資金流入は減速しています。近年の調査で初めて、すべてのアジア・グローバル投資家カテゴリーで控えめな回答が見られ、特に中華圏(香港含む)や中東からの出資意欲の鈍化が目立ちました。
セクター別動向:ホテルとテクノロジー関連が好調
セクターごとの資金投入状況を見ると、利回り耐性のある商業セクターと、利回りが圧縮されているニッチセクターとの間で二極化が進んでいます:
| セクター | 投資意欲の動向 | 主な市場要因 |
| ホテル・ホスピタリティ | 強い拡大傾向(40%以上がポジティブ) | インバウンド需要の回復、ADR(客室平均単価)の上昇、インフレ局面における機動的な価格改定能力。 |
| データセンター | 強い拡大傾向(約40%がポジティブ) | AIインフラの構築、クラウド化の推進、テクノロジー分野への機関投資家の資金配分拡大。 |
| オフィス・住宅 | 堅調な推移(約40%がポジティブ) | 安定した稼働率、都心部におけるオフィス回帰の動き、賃貸住宅における安定したキャッシュフロー。 |
| 物流施設 | 投資意欲の縮小 | 新規供給の増加圧力とキャップレートの縮小による短期的な値上がり益の鈍化。 |
| ヘルスケア・シニア住宅 | 投資意欲の縮小 | 運営コストのインフレ圧力と金利感応度の高さによる取得意欲の減退。 |
今後の展望
日本の私募不動産ファンド市場は52.2兆円という過去最高の規模に達したものの、市場を支える構造的ダイナミクスは新たなフェーズを迎えています。日銀が金利正常化の道を歩む中、ゼロ金利環境に依存したキャップレートの低下による自動的な資産価値の上昇局面は終わりを告げました。
運用会社は、積極的な運用による価値創造(アクティブ・アセットマネジメント)、ホテルやテクノロジー・インフラセクターへのシフト、そして厳格なデット・ストラクチャリングへの転換を進めています。日本の不動産に対する機関投資家の構造的な需要は依然として堅固であるものの、今後のサイクルにおけるパフォーマンスは、単なるレバレッジ効果ではなく、個別資産レベルでの運用力にますます依存することになります。